Вы купили товар в юанях, а заплатили
не сразу — с отсрочкой или частями. Между датой поставки и датой оплаты курс изменился, и в рублях
вы отдали не ту сумму, которую поставили в себестоимость. Эта разница не «мелочь для бухгалтерии»:
она либо прибавляется к вашей прибыли, либо съедает её — и попадает в тот период, в котором возникла.
Ниже — калькулятор на ваших цифрах и подтверждение, что так же это делают публичные компании.
Считаем на своей закупке
Закупка
Сумма закупки, ¥
Курс на дату поставки (₽ за ¥)
Оплачено сразу, %
Курс на дату оплаты остатка
Предоплата фиксируется
по курсу на день оплаты и больше не пересчитывается — по ней разницы нет (в примере для простоты
этот курс равен курсу поставки). Разница возникает только на той части, которую вы ещё
должны поставщику на момент изменения курса.
Что происходит в учёте
Себестоимость в рублях на дату поставки
—
Оплачено сразу (предоплата)
—
Долг поставщику на дату поставки
—
Фактически заплатили по остатку
—
Курсовая разница
—
—
Баланс за два периода: что будет, если не провести курсовую разницу
Период 1 — баланс месяца, когда отправили
предоплату и получили товар: цифры из калькулятора выше. Период 2 — следующий месяц, когда оплатили остаток.
Впишите туда цифры «как обычно» и посмотрите на строку контроля. Продаж в примере нет, только закупка
и оплата, поэтому прибыль до курсовой разницы равна нулю.
₽
авто
Период 1 · Предоплата и поставка из калькулятора выше
Период 2 · Оплата остатка впишите цифры
В поле можно ввести и выражение, например 1 000 000 − 250 000.
Enter — следующее поле, Esc — отменить ввод.
💡 Подсказка
Почему это важно именно селлеру
Прибыль оказывается не та. Если разницу не проводить, себестоимость остаётся «по старому
курсу», а денег с расчётного счёта ушло больше. Прибыль на бумаге выше, чем в жизни.
Баланс не сходится. Со счёта ушло не столько рублей, сколько стоял долг поставщику. Если разницу
не провести, актив и пассив разойдутся ровно на её сумму — или она спрячется в долге поставщику: это видно
в балансе за два периода выше. А долг, который на конец месяца ещё не оплачен, пересчитывают по курсу
на отчётную дату — иначе пассив показывает сумму, которой уже не существует.
Разница относится к своему периоду. Курс вырос в сентябре — убыток сентября, а не того
месяца, когда вы наконец заплатили. Иначе сравнение месяцев теряет смысл.
Это не про «скачет доллар». При отсрочке в 30–60 дней и объёме закупки в несколько
миллионов рублей движение курса на 3–5% — это сотни тысяч рублей прибыли или убытка.
Подтверждение из отчётности публичной компании
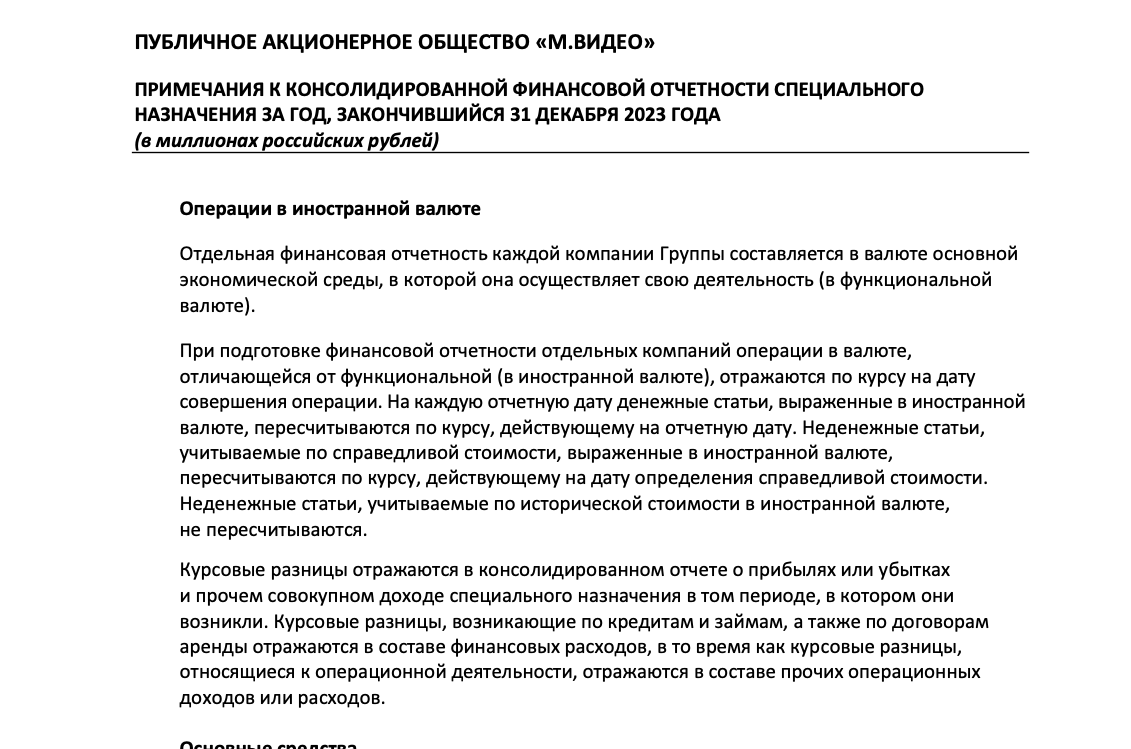
Так это делают в ПАО «М.Видео»
Консолидированная финансовая
отчётность специального назначения за 2023 год, раздел учётной политики «Операции в иностранной
валюте». Формулировка прямая: курсовые разницы отражаются в том периоде, в котором они возникли;
разницы по кредитам и займам идут в финансовые расходы, а операционные — в прочие операционные доходы
или расходы.
Учётная политика: пересчёт денежных статей на каждую отчётную дату и признание разниц
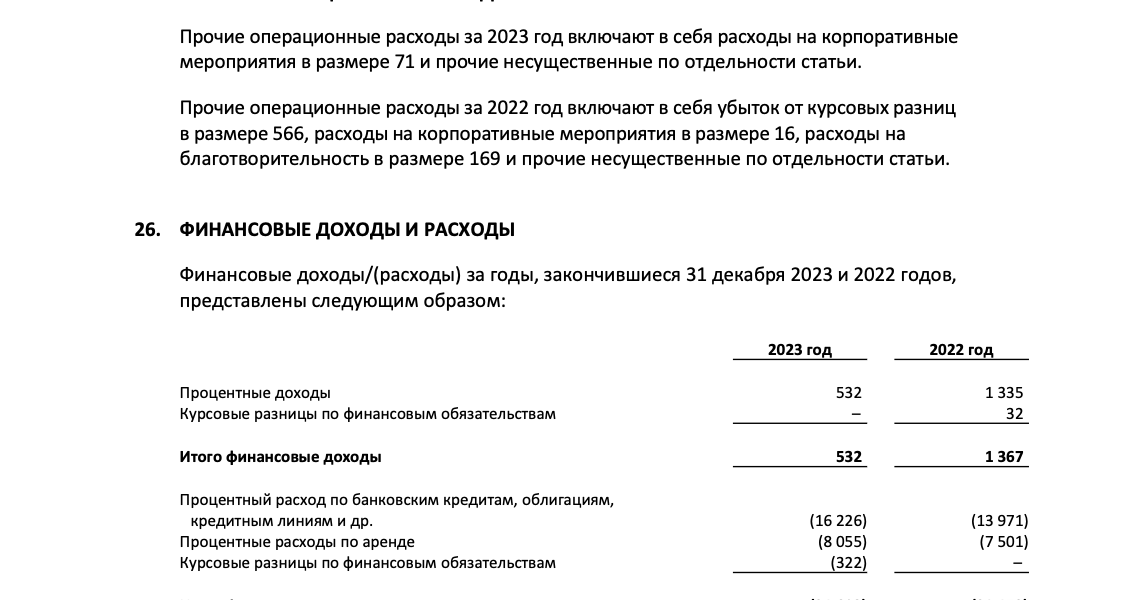
в периоде возникновения.И цифрами — примечание 26 «Финансовые доходы и расходы»: отдельная строка «Курсовые
разницы по финансовым обязательствам». Абзацем выше — убыток от курсовых разниц в составе прочих
операционных расходов.
Курсовая разница 1,2 млн ₽ — и как не дать ей исказить доходность
Оплатили сразу четыре поставки. Курс юаня на дату оплаты был заметно ниже,
чем на даты приёмок, — и по этим поставкам набежала курсовая разница в плюс: около 1,2 млн ₽.
Цифры здесь и ниже условные.
Если провести её разом, в месяц оплаты, вся сумма ляжет в прибыль этого месяца. Но бизнес эти деньги
не зарабатывал, просто упал курс. ROE и ROA месяца оплаты подскочили бы, и сравнивать его с соседними месяцами
стало бы бессмысленно.
Как поступить
Разделить разницу на количество единиц товара в этих поставках:
1 200 000 ₽ ÷ 15 000 шт = 80 ₽ на единицу.
В прибыль месяца оплаты взять только ту часть, которая приходится на проданный (выкупленный) в этом месяце товар:
3 000 шт × 80 ₽ = 240 000 ₽.
Остаток — 960 000 ₽ — поставить в баланс, в строку «Доходы будущих периодов».
В следующие месяцы признавать так же — по 80 ₽ с каждой проданной единицы, пока строка не обнулится.
Баланс не порвётся. Прибыль месяца оплаты почти не исказится: в неё войдут 240 тыс. ₽, а не 1,2 млн ₽.
Остальная разница ляжет в те месяцы, когда этот товар действительно продаётся.
Посчитайте на своих цифрах
Исходные данные
Курсовая разница по оплаченным поставкам, ₽
Единиц товара в этих поставках, шт
Разница бывает и со знаком минус —
это убыток. Тогда отложенная часть встаёт не в пассив, а в актив: «Расходы будущих периодов».
Продажи по месяцам — в таблице ниже.
График признания
Куда легла разница в месяце оплаты
Как это выглядит в доходности: ROE месяца
Вся разница сразу в месяц оплатыПо продажамБез курсовой разницы
ROE месяца = прибыль месяца ÷ собственный капитал.
С ROA картина та же — в знаменателе активы вместо капитала.
Показать цифрами
⚖️ Честно о методе
Это управленческое решение. Строгие стандарты (МСФО, РСБУ) признают курсовую разницу в том периоде,
в котором она возникла: долг переоценивают на каждую отчётную дату, как в отчётности М.Видео выше. В управленческом учёте можно выбрать правило,
которое честнее показывает экономику бизнеса: разница «привязана» к товару и признаётся по мере его продажи.
Условия, без которых это не работает:
правило записано и применяется всегда, а не тогда, когда удобно;
одинаково для плюса и для минуса — иначе это уже подгонка результата;
отложенная часть видна в балансе отдельной строкой.
На встрече разберём, как провести курсовую разницу в МойСклад так, чтобы она встала в нужный период
и не сломала ни себестоимость, ни взаиморасчёты с поставщиком.